La tasa de usura es el interés máximo que se le puede cobrar a una persona por un crédito en Colombia. Cobrar por encima de ese límite es ilegal: es un delito (artículo 305 del Código Penal), y la entidad puede perder los intereses cobrados de más. La certifica la Superintendencia Financiera y cambia cada mes, por eso conviene revisarla antes de firmar.
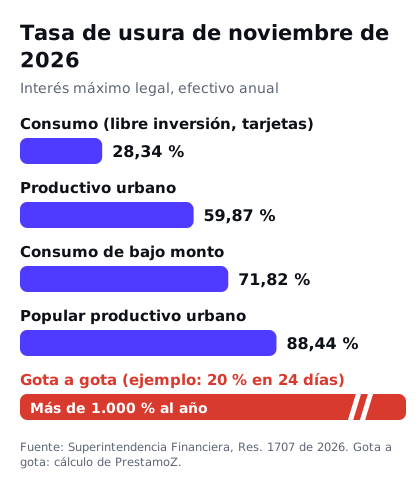
Tasas de usura vigentes del 1 al 30 de noviembre de 2026
| Tipo de crédito | Tasa de usura |
|---|---|
| Consumo y ordinario: libre inversión, tarjetas y la mayoría de préstamos personales | 28,34 % EA (≈ 2,10 % al mes) |
| Consumo de bajo monto | 71,82 % EA (≈ 4,61 % al mes) |
| Crédito productivo urbano | 59,87 % EA (≈ 3,99 % al mes) |
| Crédito popular productivo urbano (antes “microcrédito”) | 88,44 % EA (≈ 5,42 % al mes) |
Fuente: Superintendencia Financiera de Colombia, Resolución 1707 de 2026. Para crédito popular productivo rural el límite es 66,90 %, para productivo rural 33,87 % y para productivo de mayor monto 42,35 %. En octubre de 2026 el límite de consumo fue 28,59 %.
Cómo leer la tasa de tu préstamo
Las ofertas no siempre muestran la tasa de la misma forma, y ahí está la trampa:
- Efectiva anual (EA): es la que se compara directamente con la tabla de arriba.
- Mensual (MV): si te dicen “2 % mensual”, eso no es 24 % al año, sino un poco más (26,8 % EA), porque los intereses se acumulan.
- Nominal anual (NAMV): se divide entre 12 para sacar la mensual.
Lo más importante no es solo la tasa, sino cuánto vas a pagar en total, sumando seguros, cuotas de manejo y comisiones. Un crédito con tasa baja pero con cargos obligatorios puede salir más caro que otro con tasa un poco más alta.
¿Cómo sé si me están cobrando de más?
- Pide la tasa por escrito y el valor total a pagar.
- Revisa qué tipo de crédito es: consumo, bajo monto o productivo. Cada uno tiene su propio límite.
- Compara con la tabla. Si la tasa efectiva anual, incluyendo los cargos que la ley considera intereses, supera el límite, es usura.
La forma más fácil: pega la oferta o sube un pantallazo en Revisa tu oferta. Nuestra IA saca la tasa, calcula cuánto pagarías en total y la compara con la usura vigente para ese tipo de crédito.
El gota a gota cobra muy por encima de la usura
Un préstamo de $500.000 que se paga en 24 cuotas diarias de $25.000 parece barato: al final pagas $600.000. Pero como lo devuelves en menos de un mes, el costo real al año puede pasar del 1.000 % efectivo anual: muchísimas veces la usura más alta de la tabla. Calcula el tuyo con la calculadora del gota a gota.
Cada mes cambia
La Superintendencia Financiera publica la nueva tasa a finales de cada mes para el mes siguiente. Actualizamos esta guía cada mes. Si una entidad te cobra por encima del límite, puedes poner una queja ante la entidad, ante su defensor del consumidor financiero o ante la Superintendencia Financiera.
Compara opciones para tu perfil
Mira qué entidades estudian a trabajadores independientes y cuánto te costaría cada una.
Solicitar préstamo